Filière aérospatiale française : la structure d'une supply chain à 85,6 milliards d'euros
Avec 546 adhérents, 85,6 milliards d'euros de chiffre d'affaires en 2025 et 70 % réalisés à l'export, la filière fédérée par le GIFAS repose sur une pyramide industrielle dont la solidité conditionne les cadences.
Par Rédaction · Publié le
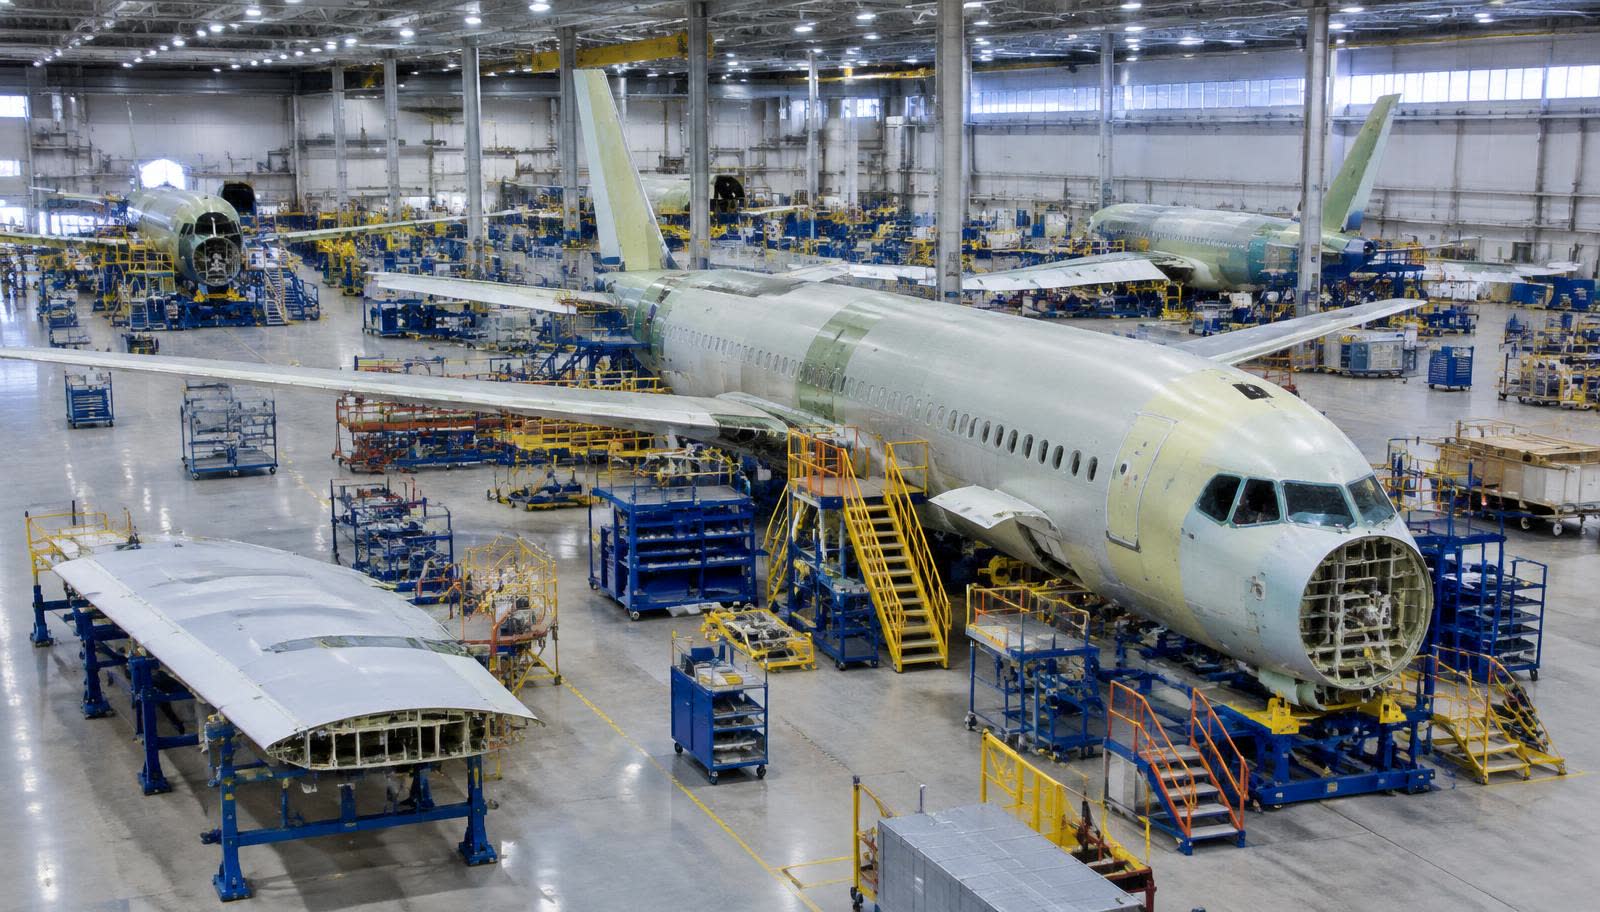
Une pyramide plus qu'une liste d'entreprises
Le Groupement des industries françaises aéronautiques et spatiales (GIFAS) a présenté lors de son assemblée générale du 9 juillet 2026 les chiffres consolidés de l'exercice 2025. La profession revendique 85,6 milliards d'euros de chiffre d'affaires, en hausse de près de 12 % sur un an, dont environ 70 % réalisés à l'export. Elle emploie directement 230 500 personnes et a procédé à plus de 20 000 recrutements sur l'année écoulée. Olivier Andriès, directeur général de Safran, a été reconduit à la présidence du groupement.
Ces agrégats masquent une organisation très hiérarchisée. La composition des 546 adhérents du GIFAS en donne une lecture assez fidèle :
- 17 maîtres d'œuvre et systémiers, qui conçoivent et intègrent avions, moteurs, hélicoptères, lanceurs, satellites et grands systèmes ;
- 174 entreprises de taille intermédiaire (ETI), souvent équipementiers ou sous-traitants de rang 1 sur des ensembles complets ;
- 232 PME, positionnées sur l'usinage, les traitements de surface, l'électronique, les composites ou l'ingénierie ;
- 105 start-up et 18 membres associés.
Le rôle charnière des rangs 1 et 2
Dans l'aéronautique civile, le donneur d'ordres final – avionneur ou motoriste – sous-traite une part majoritaire de la valeur de ses produits. Les rangs 1 livrent des sous-ensembles qualifiés (trains d'atterrissage, nacelles, systèmes électriques, aérostructures), en s'appuyant eux-mêmes sur des rangs 2 et 3 spécialisés dans des procédés : forge, fonderie, usinage de précision, traitements thermiques. Une pièce de structure ou de moteur traverse ainsi plusieurs entreprises avant l'assemblage final.
Cette organisation a une conséquence directe : la cadence d'un programme est fixée par son maillon le plus lent. Une PME qui ne peut livrer une pièce forgée bloque potentiellement un moteur, puis un avion. C'est pourquoi les donneurs d'ordres investissent dans l'accompagnement de leurs fournisseurs (prévisions partagées, soutien financier, appui à la qualité) et pourquoi le GIFAS consacre une large part de son action à la « supply chain ».
Une géographie concentrée
La chaîne de valeur est fortement ancrée dans quelques bassins : Île-de-France, Occitanie, Nouvelle-Aquitaine, Pays de la Loire, Auvergne-Rhône-Alpes notamment. Selon l'Insee, dans l'ex-région Midi-Pyrénées, la part des constructeurs dans l'emploi de la filière est passée d'environ 70 % en 1982 à la moitié en 2022, signe d'un poids croissant des fournisseurs et des sociétés d'ingénierie. Cette évolution est représentative d'un mouvement plus large d'externalisation vers la supply chain.
Les points de fragilité
Plusieurs facteurs structurels pèsent sur la capacité de montée en cadence :
- Les compétences : avec plus de 20 000 embauches annuelles, la filière doit former en continu soudeurs, usineurs, techniciens de contrôle non destructif ou ingénieurs ;
- Les matières premières : titane, alliages de nickel ou de cobalt proviennent de circuits d'approvisionnement concentrés géographiquement ;
- La trésorerie des PME : une hausse de cadence suppose des stocks et des investissements machines avant d'encaisser le chiffre d'affaires correspondant ;
- Les qualifications : toute nouvelle source de pièce doit être qualifiée, ce qui rend la substitution de fournisseurs lente.
Une filière duale
La filière française présente aussi une forte dualité civil-militaire. Les mêmes groupes et souvent les mêmes fournisseurs servent les programmes commerciaux, la défense et le spatial. Cette mutualisation des compétences est un atout de résilience, mais elle signifie que les tensions d'un segment – par exemple la hausse des besoins de défense – se répercutent sur l'ensemble du tissu industriel.
Les indicateurs à suivre
Pour apprécier la santé de la filière au-delà des chiffres annuels, plusieurs indicateurs sont utiles aux professionnels : les délais de livraison des pièces critiques, le niveau des retards fournisseurs déclarés par les donneurs d'ordres, l'évolution des effectifs dans les PME de rang 2 et 3, ou encore la part de l'export dans le chiffre d'affaires des ETI. Ces signaux permettent d'anticiper les tensions avant qu'elles ne se traduisent par des retards de livraison d'avions ou de moteurs.
Ce qu'il faut retenir
La performance de la filière ne se résume pas à ses grands noms. Ses 17 maîtres d'œuvre reposent sur plusieurs centaines d'ETI, de PME et de start-up dont la santé financière, la capacité de recrutement et l'accès aux matières déterminent in fine les livraisons. Pour les professionnels, suivre les indicateurs de la supply chain est souvent plus éclairant que suivre les seuls carnets de commandes des constructeurs.
Sources
Articles liés
Titane : une matière stratégique au cœur des dépendances de l'aéronautique européenne
La production mondiale d'éponge de titane est dominée par la Chine, le Japon et la Russie. Classé matière première stratégique par l'Union européenne, le titane reste un point de vulnérabilité pour la supply chain aéronautique.
A320neo : les jalons clés d'un programme devenu la référence du monocouloir
Premier vol en 2014, certification en 2015, première livraison en 2016 : retour sur le calendrier du programme et sur ses deux options moteur.
CFM et le LEAP : comment fonctionne la coentreprise Safran-GE
Créée en 1974 et prolongée jusqu'en 2040, CFM International partage à parts égales entre Safran et GE la conception, la production et le support du LEAP, moteur des monocouloirs de nouvelle génération.