Titane : une matière stratégique au cœur des dépendances de l'aéronautique européenne
La production mondiale d'éponge de titane est dominée par la Chine, le Japon et la Russie. Classé matière première stratégique par l'Union européenne, le titane reste un point de vulnérabilité pour la supply chain aéronautique.
Par Rédaction · Publié le
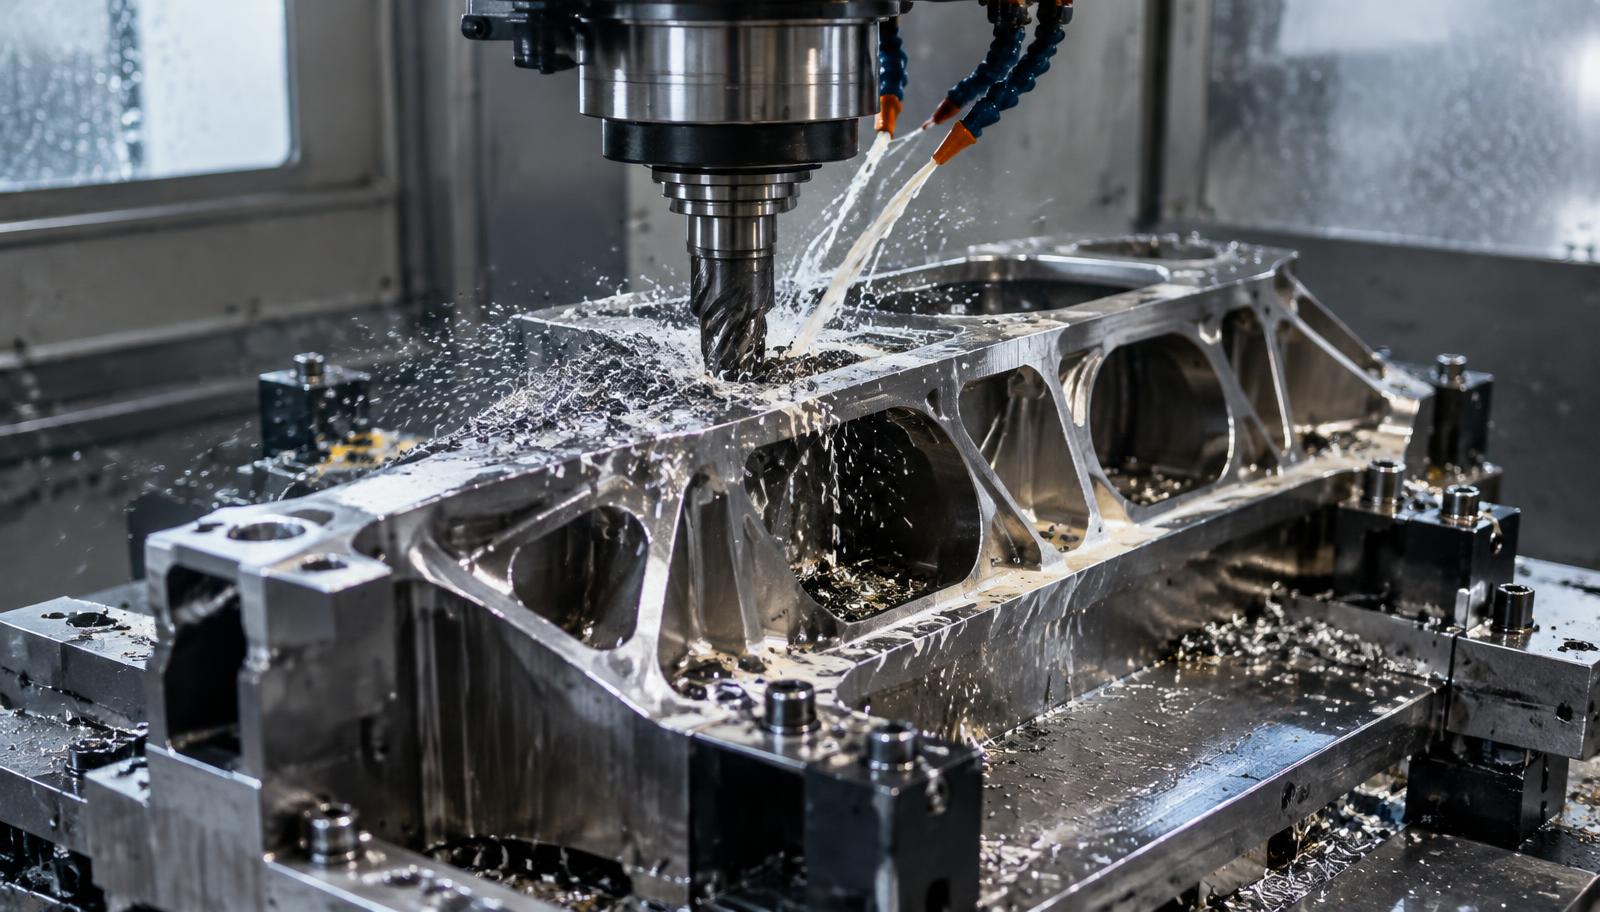
Un métal indispensable aux avions modernes
Le titane combine trois qualités recherchées par les avionneurs et les motoristes : une résistance mécanique élevée, une masse volumique faible et une bonne tenue à la corrosion et à la chaleur. Il est utilisé dans les mâts réacteurs, les trains d'atterrissage, les attaches de voilure, les pièces de structure au contact des composites carbone, ainsi que dans les parties froides des moteurs. L'essor des structures en composite a même accru son usage, le titane étant compatible électrochimiquement avec la fibre de carbone, contrairement à l'aluminium.
L'US Geological Survey (USGS) indique dans son édition 2026 des Mineral Commodity Summaries qu'aux États-Unis, la majorité du titane métal est utilisée dans des applications aérospatiales.
Une production d'éponge très concentrée
La chaîne de valeur du titane métal commence par l'éponge de titane, obtenue à partir de minerais (ilménite, rutile) par un procédé de réduction énergivore. Elle est ensuite fondue en lingots, puis transformée en produits plats, barres ou pièces forgées.
Selon les estimations de l'USGS pour 2025, la production mondiale d'éponge atteint environ 370 000 tonnes, réparties ainsi :
- Chine : 260 000 t ;
- Japon : 53 000 t ;
- Russie : 25 000 t ;
- Kazakhstan : 16 000 t ;
- Arabie saoudite : 12 000 t ;
- Inde : 300 t ;
- États-Unis : donnée non publiée.
Aucun pays de l'Union européenne ne figure parmi les producteurs. L'Europe dispose de capacités de fusion, de forge et d'usinage, mais dépend d'importations pour la matière de base. Toutes les éponges ne sont pas utilisables en aéronautique : les qualités dites « aéronautiques » doivent répondre à des exigences de pureté strictes et provenir de sources qualifiées par les donneurs d'ordres, ce qui réduit encore le nombre de fournisseurs effectivement disponibles.
Le cadre européen : le règlement sur les matières premières critiques
L'Union européenne a adopté le règlement (UE) 2024/1252 du 11 avril 2024, dit Critical Raw Materials Act. Ses considérants mentionnent explicitement les applications de défense et aérospatiales parmi les secteurs dont la résilience dépend de ces matières. Le titane métal figure dans la liste des matières premières stratégiques comme dans celle des matières premières critiques.
Le texte fixe des valeurs de référence pour 2030, exprimées en part de la consommation annuelle de l'UE :
- au moins 10 % extraits dans l'Union ;
- au moins 40 % transformés dans l'Union ;
- au moins 25 % issus du recyclage ;
- pas plus de 65 % de la consommation d'une matière stratégique provenant d'un seul pays tiers.
Les projets reconnus « stratégiques » bénéficient d'un accès facilité au financement et de délais d'autorisation encadrés.
Les leviers industriels
Pour les industriels, plusieurs leviers permettent de réduire l'exposition :
- la diversification des sources qualifiées, longue en raison des processus de qualification matière ;
- le recyclage des chutes d'usinage, particulièrement important pour le titane, dont le taux de matière enlevée lors de l'usinage de pièces massives est élevé ;
- les procédés proches de la cote finale (forge de précision, fabrication additive), qui réduisent la quantité de matière achetée par pièce ;
- les stocks de sécurité et les contrats d'approvisionnement à long terme.
Un sujet de qualification autant que de volume
La difficulté ne tient pas seulement aux tonnages disponibles. Changer de fournisseur d'éponge, de lingot ou de pièce forgée impose de requalifier la matière et parfois les pièces elles-mêmes auprès des autorités et des donneurs d'ordres. Ce délai explique pourquoi la diversification ne peut être improvisée en période de crise et doit être préparée bien en amont.
Ce qu'il faut retenir
Le titane illustre la vulnérabilité d'une industrie européenne puissante en conception et en assemblage, mais dépendante d'un petit nombre de pays pour certaines matières de base. Le règlement européen sur les matières premières critiques fournit un cadre, mais la constitution de capacités de production d'éponge ou de recyclage à grande échelle relève d'investissements de long terme dont les effets ne se mesureront pas avant plusieurs années.
Sources
Articles liés
Filière aérospatiale française : la structure d'une supply chain à 85,6 milliards d'euros
Avec 546 adhérents, 85,6 milliards d'euros de chiffre d'affaires en 2025 et 70 % réalisés à l'export, la filière fédérée par le GIFAS repose sur une pyramide industrielle dont la solidité conditionne les cadences.
A320neo : les jalons clés d'un programme devenu la référence du monocouloir
Premier vol en 2014, certification en 2015, première livraison en 2016 : retour sur le calendrier du programme et sur ses deux options moteur.
CFM et le LEAP : comment fonctionne la coentreprise Safran-GE
Créée en 1974 et prolongée jusqu'en 2040, CFM International partage à parts égales entre Safran et GE la conception, la production et le support du LEAP, moteur des monocouloirs de nouvelle génération.