Pôle aérospatial toulousain : 40 ans de croissance et une sous-traitance devenue majoritaire
Selon l'Insee, la filière aérospatiale de l'ex-Midi-Pyrénées est passée de 17 000 à 81 000 salariés entre 1982 et 2022, tandis que le poids des constructeurs reculait au profit des fournisseurs et de l'ingénierie.
Par Rédaction · Publié le
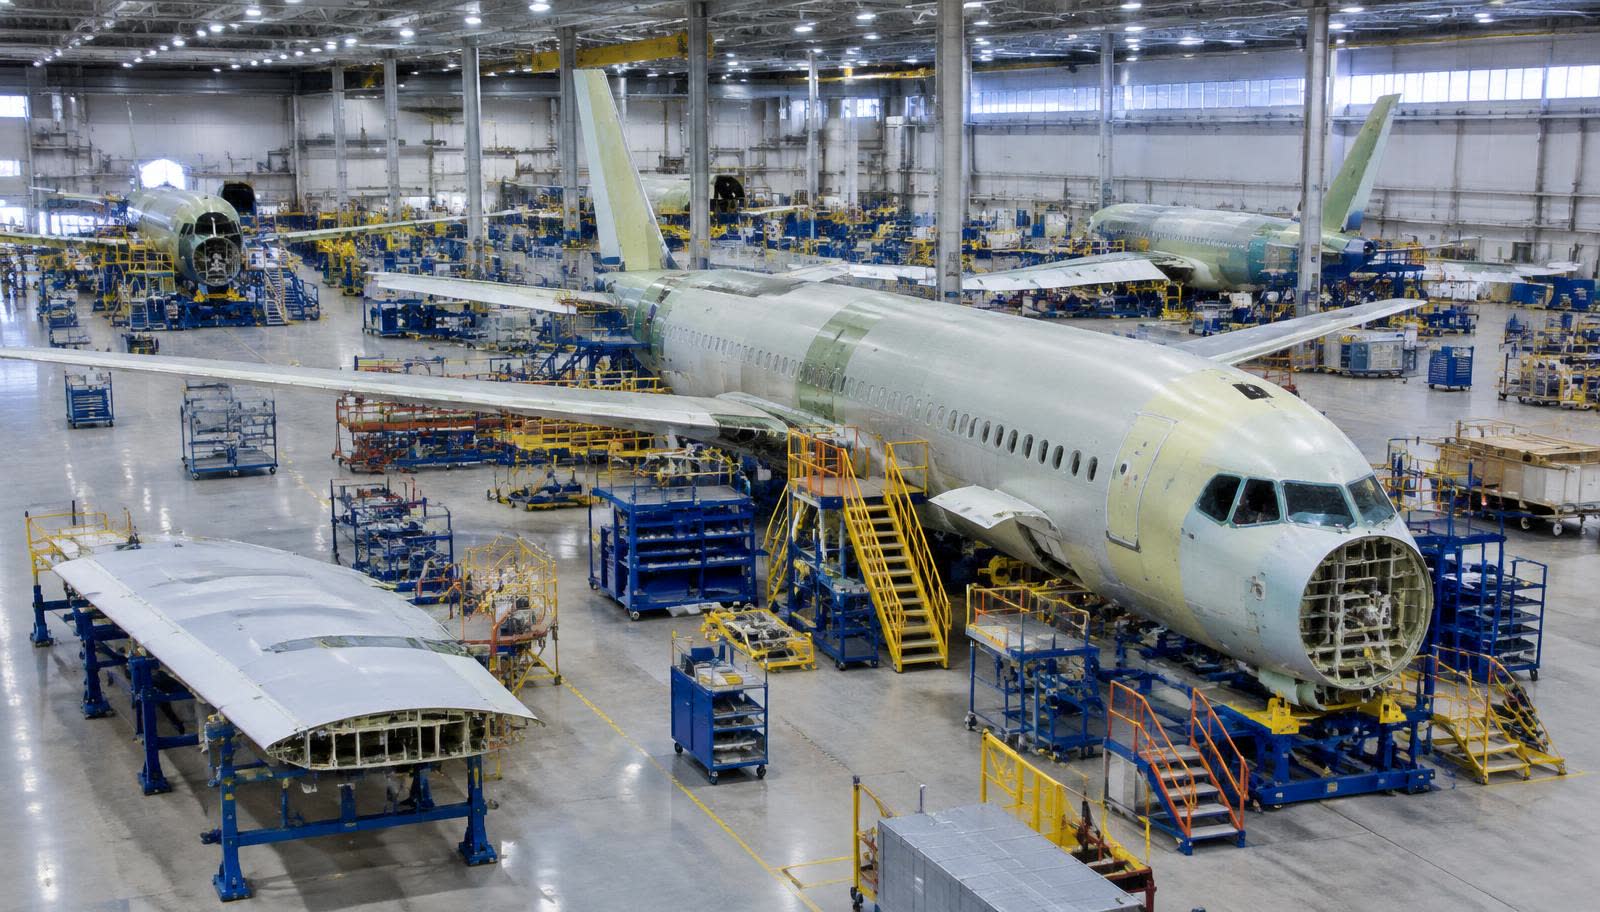
Un emploi multiplié par près de cinq
Une étude de l'Insee publiée en février 2025 (Insee Analyses Occitanie n° 159) retrace quatre décennies d'évolution de la filière aéronautique et spatiale dans l'ex-région Midi-Pyrénées. Les chiffres sont sans équivalent en France : la filière comptait environ 17 000 salariés en 1982 et environ 81 000 en 2022. Sa part dans l'emploi total de l'ex-région a été multipliée par trois, passant d'environ 2 % à environ 6 %.
La concentration est extrême. La Haute-Garonne rassemble à elle seule 70 400 salariés de la filière en 2022, soit 9,6 % de l'emploi total du département, contre 4,2 % en 1982. L'aérospatial y représente 52 % de l'emploi industriel. Le département concentre environ les quatre cinquièmes de l'emploi aéronautique régional et la quasi-totalité de l'emploi spatial.
De la logique d'arsenal à la logique de réseau
Le changement le plus marquant ne porte pas sur le volume mais sur la structure. En 1982, les constructeurs représentaient environ 70 % de l'emploi de la filière. En 2022, ils n'en pèsent plus que la moitié, avec environ 40 060 salariés. Le reste se partage entre :
- la chaîne d'approvisionnement industrielle (environ 14 470 salariés) : usinage, tôlerie, câblage, traitements de surface, composites ;
- les activités tertiaires liées à la filière (environ 26 550 salariés, près d'un tiers du total) : ingénierie, informatique, conseil, essais.
L'Insee souligne que la sous-traitance croît plus vite que les constructeurs. Ce mouvement traduit la stratégie des donneurs d'ordres, qui recentrent leurs effectifs sur la conception, l'intégration et l'assemblage final, et confient une part croissante des études et de la fabrication à des partenaires.
Un écosystème civil, spatial et de défense
Le bassin toulousain présente la particularité de réunir sur un même territoire l'assemblage d'avions commerciaux, la conception et l'intégration de satellites, des centres techniques publics et un tissu dense d'écoles d'ingénieurs. Le spatial, qui représente environ quatre emplois sur dix de la filière spatiale française dans la région selon l'Insee, est quasiment entièrement localisé en Haute-Garonne.
Cet écosystème est animé notamment par Aerospace Valley, pôle de compétitivité couvrant l'Occitanie et la Nouvelle-Aquitaine, qui se présente comme le premier pôle européen des filières aéronautique, espace et drones. Il fédère grands groupes, PME, start-up, laboratoires et organismes de formation, avec des implantations à Toulouse, Bordeaux, Montpellier, Rochefort et Bayonne.
Une exposition forte aux cycles
La contrepartie de cette spécialisation est une exposition élevée aux cycles du transport aérien. Lorsque plus de la moitié de l'emploi industriel d'un département dépend d'une filière, chaque variation de cadence se répercute rapidement sur l'activité des sous-traitants, l'intérim et les services. L'étude de l'Insee rappelle que le nombre d'établissements s'était maintenu lors de la crise du début des années 1990, signe d'une certaine résilience du tissu, mais la dépendance reste structurelle.
Les enjeux pour les années à venir
Trois sujets dominent pour les acteurs du bassin :
- les compétences, la croissance des effectifs exigeant un flux continu de techniciens et d'ingénieurs ;
- la solidité financière des sous-traitants, désormais majoritaires dans l'emploi de la filière ;
- la diversification, notamment vers le spatial, la défense et les drones, pour amortir les cycles de l'aviation commerciale.
Une lecture utile pour les décideurs
Pour une entreprise qui envisage de s'implanter dans le bassin, ces données éclairent plusieurs choix : la profondeur du marché de l'emploi qualifié, la densité des fournisseurs de proximité, mais aussi la concurrence pour attirer les talents, particulièrement vive dans l'ingénierie et le numérique. La forte part des activités tertiaires montre que la valeur ajoutée régionale ne se limite pas à la production.
Ce qu'il faut retenir
Le pôle toulousain n'est plus un territoire dominé par quelques grands sites de production : c'est un réseau où fournisseurs et sociétés d'ingénierie pèsent désormais autant que les constructeurs. Comprendre cette architecture est essentiel pour quiconque cherche à s'implanter, recruter ou investir dans la région.
Sources
Articles liés
Titane : une matière stratégique au cœur des dépendances de l'aéronautique européenne
La production mondiale d'éponge de titane est dominée par la Chine, le Japon et la Russie. Classé matière première stratégique par l'Union européenne, le titane reste un point de vulnérabilité pour la supply chain aéronautique.
Filière aérospatiale française : la structure d'une supply chain à 85,6 milliards d'euros
Avec 546 adhérents, 85,6 milliards d'euros de chiffre d'affaires en 2025 et 70 % réalisés à l'export, la filière fédérée par le GIFAS repose sur une pyramide industrielle dont la solidité conditionne les cadences.
A320neo : les jalons clés d'un programme devenu la référence du monocouloir
Premier vol en 2014, certification en 2015, première livraison en 2016 : retour sur le calendrier du programme et sur ses deux options moteur.